Pensja wpływa na konto pierwszego dnia miesiąca. Dwa tygodnie później saldo wygląda zaskakująco źle, mimo że żadne duże wydatki nie miały miejsca. Zakupy spożywcze, kilka kawiarni, dostawy jedzenia, drobne zakupy online, subskrypcje – każda z tych rzeczy osobno wydaje się niewinna. Razem tworzą dziurę, której pochodzenia trudno dociec, bo wszystkie pieniądze leżą w jednym miejscu i nic nie mówi, ile już wydano na co.
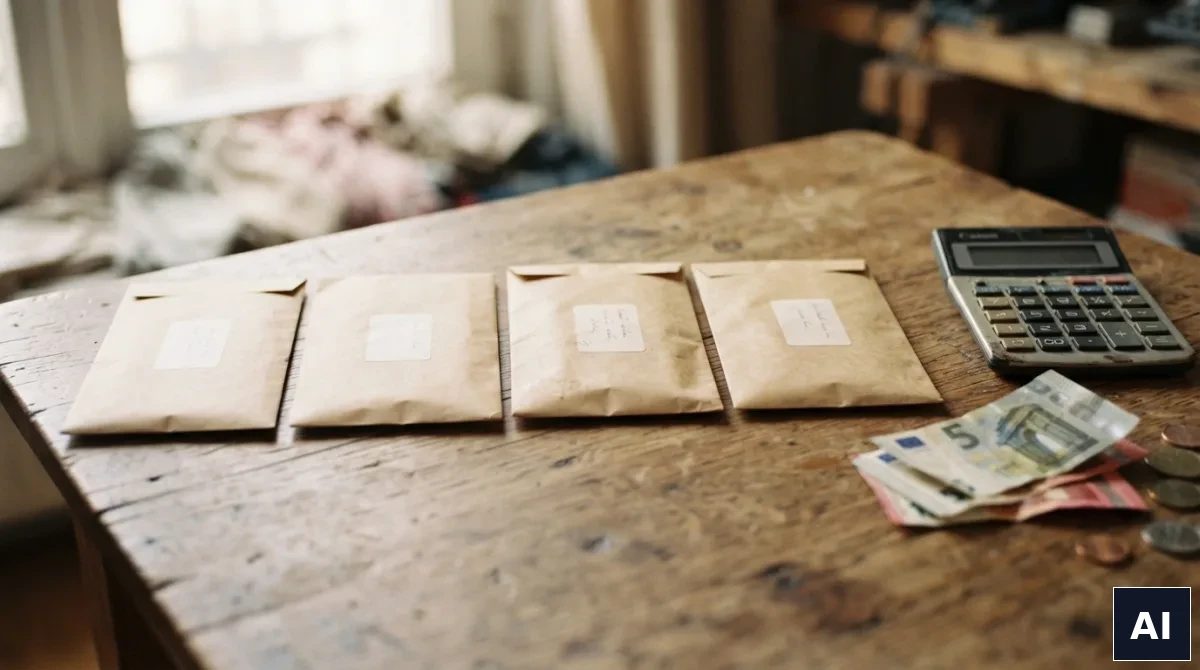
Metoda kopert, znana od pokoleń, rozwiązuje ten problem prosto: na początku miesiąca dzielisz pieniądze na kategorie i wkładasz do osobnych kopert. Kiedy koperta jest pusta, nic już nie wydajesz na tę kategorię. Dziś, gdy gotówka jest rzadkością, ten sam pomysł można zrealizować w aplikacji bankowej.
Na czym polega metoda kopert
Idea jest prosta: budżet miesięczny dzielisz na kategorie wydatków zmiennych, takie jak żywność, rozrywka, ubrania, transport, i każdej przydzielasz konkretną kwotę. Wydatki stałe, jak czynsz i rachunki, opłacasz od razu. Pozostałe pieniądze rozdzielasz między koperty. Wydawanie w ramach kategorii odbywa się z jej „koperty”, a gdy kwota się kończy, kończy się też przyzwolenie na wydatki.
Siła tej metody tkwi w psychologii. Fizyczne oddanie pieniędzy z koperty daje poczucie straty, które trudno uzyskać przy płaceniu kartą. W wersji cyfrowej trzeba to zastąpić innymi mechanizmami: powiadomieniami, limitami i widocznością salda w każdej kategorii.
Jak przygotować budżet krok po kroku
- Zbierz wyciągi z ostatnich trzech miesięcy i zsumuj wydatki w kategoriach.
- Oddziel wydatki stałe (czynsz, raty, abonamenty, ubezpieczenia) od zmiennych.
- Policz średnie wydatki zmienne w każdej kategorii.
- Ustal miesięczną kwotę na każdą kategorię, uwzględniając swoje cele.
- Dodaj kopertę oszczędnościową i kopertę „nieprzewidziane”.
- Sprawdź, czy suma kopert plus wydatki stałe nie przekracza dochodu.
Pierwszy budżet prawie nigdy nie wychodzi idealnie. Po kilku miesiącach okazuje się, że na jedzenie wydajesz więcej, niż zakładałaś, a na ubrania mniej. To normalne i warto korygować kwoty co miesiąc, aż odpowiadają rzeczywistości.
Przykład podziału budżetu
| Kategoria | Przykładowa kwota | Rodzaj |
|---|---|---|
| Czynsz i media | 2200 zł | Wydatek stały, opłacany z góry |
| Raty i abonamenty | 400 zł | Wydatek stały |
| Żywność | 1200 zł | Koperta zmienna |
| Transport | 300 zł | Koperta zmienna |
| Rozrywka i restauracje | 400 zł | Koperta zmienna |
| Ubrania i drobiazgi | 250 zł | Koperta zmienna |
| Zdrowie i uroda | 200 zł | Koperta zmienna |
| Oszczędności | 500 zł | Koperta oszczędnościowa |
| Nieprzewidziane | 150 zł | Koperta rezerwowa |
Kwoty mają charakter wyłącznie przykładowy i trzeba je dopasować do własnych dochodów i kosztów. Liczy się zasada: każda złotówka ma przypisaną rolę, zanim zostanie wydana.
Jak odtworzyć koperty w aplikacji bankowej
- subkonta lub kieszenie: wiele banków pozwala tworzyć wydzielone subkonta, nazwane według kategorii, i przelewać na nie kwoty na początku miesiąca,
- osobne karty wirtualne dla kategorii, np. do zakupów spożywczych i do rozrywki,
- cele oszczędnościowe w aplikacji, w których odkładasz pieniądze na konkretne cele,
- limity kwotowe na karcie lub w aplikacji, które blokują transakcje po przekroczeniu,
- powiadomienia o saldzie w danej kategorii,
- aplikacje budżetowe, które kategoryzują wydatki i pokazują, ile zostało,
- zwykły arkusz kalkulacyjny z kolumnami: budżet, wydano, zostało.
Dostępne funkcje różnią się między bankami i zmieniają się z czasem, więc warto sprawdzić aktualną ofertę własnego banku. Jeśli twój bank nie oferuje subkont, można wykorzystać dodatkowe konto w innym banku lub aplikację budżetową.
Zalety i ograniczenia wersji cyfrowej
Wersja cyfrowa ma wiele zalet. Nie ryzykujesz utraty gotówki, widzisz historię wszystkich wydatków, możesz automatyzować przelewy na koperty i szybko zmieniać kwoty. Wystarczy telefon, żeby sprawdzić, ile zostało na rozrywkę, zanim kupisz bilet do kina.
Są też ograniczenia. Płacenie kartą nie boli tak jak wyjmowanie banknotów, więc łatwiej przekroczyć limit. Dodatkowo niektóre płatności, np. za pośrednictwem aplikacji, trudno przypisać do konkretnej koperty. Dlatego dyscyplina i regularne podsumowania nadal są potrzebne, choć technologia je ułatwia.
Gotówka, aplikacja i arkusz – porównanie
| Rozwiązanie | Zalety | Wady |
|---|---|---|
| Koperty z gotówką | Wyraźne poczucie wydawania, brak pokus kart | Ryzyko kradzieży, niewygoda, mało płatności gotówką dzisiaj |
| Subkonta i karty w banku | Automatyzacja, bezpieczeństwo, bieżący podgląd | Zależność od oferty banku |
| Aplikacja budżetowa | Kategoryzacja, wykresy, przypomnienia | Zależność od aplikacji, czasem opłaty, kwestia prywatności danych |
| Arkusz kalkulacyjny | Pełna kontrola, elastyczność, brak kosztów | Wymaga ręcznego wpisywania, dyscypliny |
Gdzie szukać wzorów i praktycznych przykładów
Gotowe szablony budżetów, opisy metod oszczędzania i przykłady konkretnych podziałów kwot ułatwiają start. Warto czerpać z nich pomysły, ale zawsze dopasowywać do własnej sytuacji. Praktyczne materiały o prowadzeniu budżetu domowego, w tym o metodzie kopert, znajdziesz na https://finanseblog.com.pl/. To tekst ogólnoinformacyjny, a nie indywidualna porada finansowa, więc w trudniejszych sytuacjach warto skonsultować się z doradcą.
Przydatne bywa też prowadzenie budżetu razem z partnerem. Wspólne ustalenie kategorii i kwot zmniejsza ryzyko konfliktów, a cotygodniowe krótkie przeglądy pozwalają szybko reagować na przekroczenia.
Najczęstsze błędy
- zbyt wiele kategorii, w których trudno się połapać,
- niedoszacowanie wydatków na jedzenie i transport,
- brak koperty na nieprzewidziane wydatki,
- przesuwanie pieniędzy między kopertami bez refleksji,
- rezygnacja po pierwszym przekroczeniu zamiast korekty kwot.
Najczęstsze pytania
Co zrobić, gdy koperta jest pusta, a miesiąc się jeszcze nie skończył?
Możesz przesunąć pieniądze z innej koperty, ale świadomie, z decyzją, z czego rezygnujesz. Lepiej jednak ograniczyć wydatki w danej kategorii, niż systematycznie pożyczać z innych.
Czy metoda sprawdzi się przy zmiennych dochodach?
Tak, ale warto budować budżet na podstawie najniższych typowych dochodów, a nadwyżki kierować na oszczędności i rezerwę. Dobrze sprawdza się też podział na dwa okresy w miesiącu.
Ile kategorii wystarczy?
Na początek pięć-siedem. Zbyt drobny podział prowadzi do zniechęcenia. Gdy metoda wejdzie w nawyk, można dodać kolejne.
Metoda kopert nie jest magicznym sposobem na bogactwo. Jest za to prostym narzędziem, które pokazuje, dokąd naprawdę idą pieniądze, i pozwala świadomie nimi zarządzać.